⚠️ Nota de Atualização
Este material foi revisado em Novembro de 2025, seguindo as diretrizes da Lei 9.656/98 e do Código de Defesa do Consumidor. Ele tem finalidade informativa e educacional. Para uma orientação específica sobre o seu contrato, consulte um advogado especializado em Direito da Saúde.
Introdução: Quando o Reajuste Vira um Pesadelo 🤝
Abrir a correspondência e encontrar um boleto de plano de saúde com um aumento de 20%, 25% ou até mais é um choque que desestabiliza qualquer orçamento familiar. A preocupação imediata de não conseguir manter o pagamento e ficar sem cobertura médica é uma realidade dura, principalmente para quem possui planos coletivos por adesão ou contratos empresariais via MEI/PME.
Nesse momento de tensão, é comum procurar por formas de reclamar na ANS sobre o aumento. A Agência Nacional de Saúde Suplementar é, de fato, o órgão fiscalizador. Mas fica a dúvida crucial: será que uma queixa administrativa é o bastante para reverter esse cenário e garantir a devolução do que foi pago a mais?
A realidade pode ser diferente do que muitos imaginam. Este guia definitivo vai te mostrar exatamente como registrar sua insatisfação na ANS, mas também vai te explicar o que esperar desse processo e qual é o caminho legal mais efetivo para questionar reajustes desproporcionais e buscar o ressarcimento de valores, com foco especial nos casos de “falso coletivo”.
1. Entendendo o Aumento: Por Que Seu Plano Subiu Tanto? 📊
Para identificar um possível abuso, é essencial compreender as regras de reajuste. Existem dois motivos principais para o aumento da mensalidade: a mudança de faixa etária e o reajuste anual.
O aumento por faixa etária acontece em aniversários específicos, definidos em contrato. Vale ressaltar que o Estatuto do Idoso oferece proteção extra para quem tem mais de 60 anos, e a Justiça costuma vetar reajustes que tenham caráter discriminatório nessa etapa da vida.
No entanto, o grande responsável pelos saltos nos valores costuma ser o Reajuste Anual. Aqui, a modalidade do seu plano faz toda a diferença:
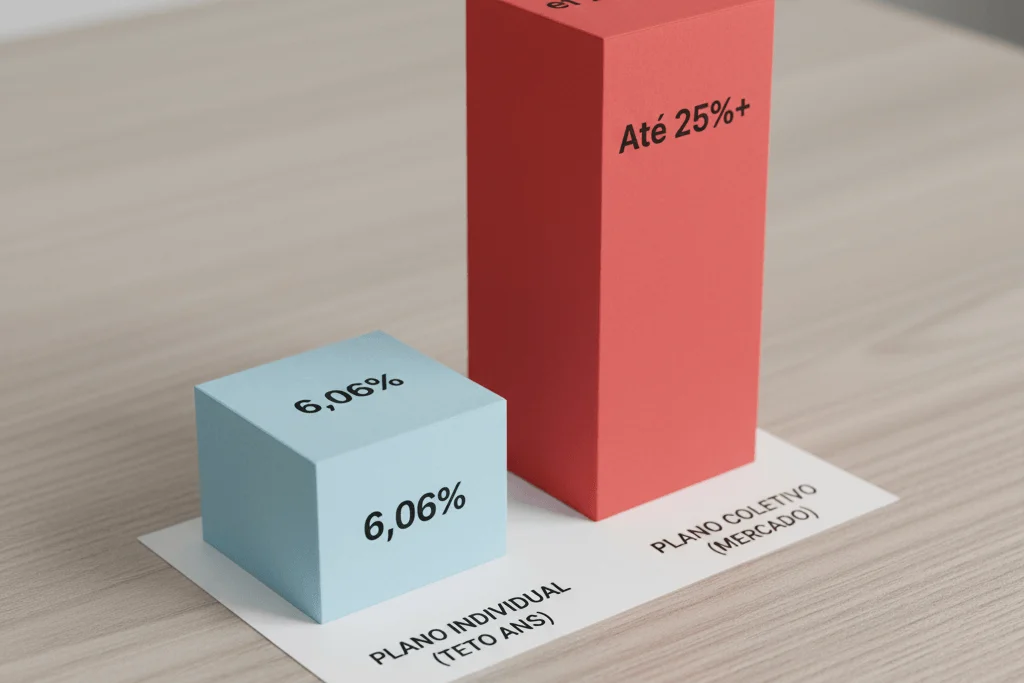
- Planos Individuais/Familiares: Seguem um índice máximo estipulado pela ANS. Para o ciclo 2025/2026, esse teto é de 6,06%.
- Planos Coletivos (Adesão, Empresarial, MEI): Não possuem esse teto regulatório. As operadoras aplicam o reajuste baseado na sinistralidade, ou seja, no quanto o grupo utilizou os serviços médicos. É por isso que vemos índices de 15%, 20%, 30% ou mais, muitas vezes sem transparência no cálculo.
2. Passo a Passo: Como Registrar sua Reclamação na ANS 📞
Caso você entenda que o reajuste aplicado é injusto, buscar os canais oficiais é a primeira medida. A ANS utiliza a NIP (Notificação de Intermediação Preliminar) para tentar resolver essas questões. Veja como fazer:
1. O Pré-requisito: Protocolo da Operadora 📝
Antes de acionar a ANS, é obrigatório tentar um contato direto com a sua operadora. Ligue para o SAC, peça esclarecimentos detalhados sobre o cálculo do aumento e anote o número de protocolo desse atendimento. Ele será solicitado pela ANS.
2. Canais Oficiais da ANS 🖥️
Com o protocolo em mãos, você pode registrar sua demanda na ANS por meio de:
- Internet: Utilize o canal “Fale Conosco” no site da ANS (acessível via Gov.br). É prático e permite acompanhar o status da sua solicitação.
- Telefone: Ligue para o Disque ANS 0800 701 9656, disponível em dias úteis.
- Presencialmente: Em um dos Núcleos da ANS (consulte a necessidade de agendamento).
3. Entendendo a NIP (Notificação de Intermediação Preliminar) ⚖️
Após o registro, a ANS enviará uma notificação para a sua operadora. A empresa terá um prazo regulamentar (normalmente até 10 dias úteis para questões não assistenciais, como reajustes) para responder a você e à agência.
3. O Que Esperar da Reclamação na ANS? (Expectativa vs. Realidade) 💡
É comum que beneficiários esperem que a ANS cancele imediatamente o aumento e obrigue a devolução do dinheiro. É importante ajustar essa expectativa.
O Lado Positivo: A Função da ANS ✅
A NIP funciona como um mecanismo de mediação. Ela obriga a operadora a analisar seu caso e fornecer uma resposta formal. Se a empresa não responder ou se ficar comprovada uma infração às normas da ANS, ela pode ser penalizada com multas.
A Limitação Importante: O Que a ANS Não Faz ❌
A ANS é um órgão administrativo, não judicial. Ela não possui autoridade legal para determinar que a operadora recalcule seu contrato individualmente ou para impor a restituição dos valores pagos a mais. As multas aplicadas pela agência são destinadas ao governo, não ao consumidor lesado.
Ponto de Atenção: A reclamação na ANS (NIP) é uma ferramenta de mediação e pode gerar multas para a operadora, mas não tem força legal para obrigar a devolução de valores pagos indevidamente. Para isso, é necessária uma análise jurídica do caso.
4. O Fenômeno do “Falso Coletivo”: Seu Plano MEI é Familiar? 👨👩👧👦
Essa é uma situação recorrente e que gera muita injustiça. Muitas famílias acabam contratando planos de saúde através de um CNPJ (MEI ou pequena empresa) por orientação de corretores, devido à escassez de planos individuais no mercado.
Juridicamente, isso pode ser caracterizado como “Falso Coletivo”. Na prática, trata-se de um plano familiar (com poucas vidas, todas do mesmo núcleo), mas que é tratado como empresarial, sofrendo reajustes pesados de sinistralidade (acima de 20% ou 25%) e sem a proteção do teto da ANS.
A boa notícia é que o Judiciário tem corrigido essa distorção. Há diversos casos em que a Justiça determina que esses contratos devem ser equiparados aos planos individuais, limitando os reajustes ao teto da ANS (6,06% para 2025/2026) e anulando os aumentos excessivos anteriores.
Seu plano foi contratado via MEI ou PME para sua família?
Se você utiliza um CNPJ (MEI ou pequena empresa) para manter o plano de saúde do seu núcleo familiar (geralmente menos de 30 pessoas), pode estar em uma situação de “Falso Coletivo”. A Justiça pode entender que o seu reajuste deve seguir o índice da ANS, e não os altos percentuais de sinistralidade.
Verifique se esse é o seu caso5. A Via Judicial: Ação Revisional para Equilibrar o Contrato e Reaver Valores 🏛️
Quando a via administrativa não traz a solução financeira esperada e o aumento continua pesando, a Ação Judicial Revisional se apresenta como o caminho mais robusto. Fundamentada no Código de Defesa do Consumidor, ela visa anular cláusulas abusivas e restaurar o equilíbrio do contrato.
Uma ação revisional bem conduzida por especialistas costuma se basear em três pilares:
- Pedido de Liminar (Tutela de Urgência): É uma solicitação feita ao juiz logo no início para que suspenda o aumento abusivo de imediato, permitindo que você pague um valor menor enquanto o processo corre.
- Revisão do Contrato: O objetivo central é que a Justiça reconheça a abusividade dos índices aplicados e determine a utilização de um índice justo, como o teto da ANS.
- Ressarcimento de Valores: Esse é o grande diferencial da via judicial. É possível pleitear a devolução, com correção monetária, de tudo o que foi pago a mais nos últimos três anos.
6. O Medo da Retaliação: “Podem Cancelar Meu Plano se Eu Processar?” 🛡️
Esse é um receio comum, mas infundado. A operadora não pode cancelar seu contrato como forma de punição por você ter buscado seus direitos na Justiça.
O cancelamento unilateral por retaliação é uma prática ilegal, abusiva e discriminatória, fortemente repudiada pelos tribunais. O direito de ação é garantido constitucionalmente.
A Ação Revisional busca justamente o equilíbrio da relação de consumo, permitindo que você continue com o plano, mas pagando um valor justo. O cancelamento só é permitido em situações específicas previstas em lei, como inadimplência superior a 60 dias ou fraude comprovada.
Conclusão: Assuma o Controle do Seu Orçamento ✅
Saber como reclamar na ANS sobre aumentos é um direito importante e um primeiro passo válido. Contudo, é fundamental ter clareza sobre o alcance dessa medida. Se o objetivo é realmente ajustar a mensalidade para um valor justo e recuperar o que foi pago indevidamente, a Ação Revisional se mostra como o caminho mais seguro e eficaz.
Você não precisa aceitar passivamente reajustes abusivos que comprometem sua estabilidade financeira e sua saúde. O primeiro passo para retomar o controle é verificar se o aumento aplicado ao seu contrato é realmente legal.
O aumento do seu plano parece abusivo? Conheça seus direitos.
Reajustes elevados, especialmente em planos coletivos (MEI/PME), podem ser questionados judicialmente. A Ação Revisional é a ferramenta para buscar o reequilíbrio do seu contrato e a restituição de valores pagos a mais.
Solicite uma análise do seu caso❓ Dúvidas Comuns (FAQ)
Esclareça as principais questões sobre reajustes de planos de saúde.
❓
É melhor reclamar no Procon ou na ANS?
Ambos são canais administrativos de mediação e fiscalização. Tanto o Procon quanto a ANS podem multar a operadora se identificarem infrações. No entanto, nenhum dos dois tem poder para obrigar a devolução de valores diretamente a você ou para recalcular seu contrato de forma definitiva. Para esses resultados, a via judicial (Ação Revisional) é necessária.
❓
Meu plano é MEI, um reajuste de 25% é permitido?
Pelas normas da ANS, planos coletivos (incluindo MEI) não possuem teto de reajuste. Contudo, se o seu plano MEI atende apenas sua família (poucas vidas), a Justiça pode interpretá-lo como um “Falso Coletivo”. Nesses casos, o Judiciário pode considerar o aumento de 25% abusivo e determinar a aplicação do índice dos planos individuais (teto de 6,06% para 2025/2026).
❓
A Ação Revisional demora muito? Preciso de uma solução rápida!
O processo judicial pode levar tempo até a decisão final. Porém, para situações urgentes (como um boleto alto prestes a vencer), existe o pedido de Liminar (Tutela de Urgência). Com ela, o juiz pode emitir uma decisão provisória em poucos dias ou semanas, suspendendo o aumento enquanto o caso é analisado em detalhes.
❓
O que significa reajuste por sinistralidade?
É o aumento baseado nos custos de utilização do plano pelo seu grupo (empresa, associação, etc.). Se o grupo usou muitos serviços médicos, a operadora alega a necessidade de aumentar a mensalidade para cobrir essas despesas. O problema reside na falta de transparência desses cálculos, o que frequentemente resulta em reajustes abusivos.
❓
Tenho mais de 60 anos, meu plano pode aumentar por idade?
O Estatuto do Idoso veta a discriminação e o reajuste por mudança de faixa etária após os 60 anos para contratos regidos ou adaptados à Lei dos Planos de Saúde. Se você completou 60 anos e sofreu um aumento significativo apenas por esse motivo, essa cobrança costuma ser considerada abusiva pela Justiça e passível de contestação.
❓
É possível recuperar o dinheiro pago a mais?
Sim. Caso a Justiça entenda que o reajuste foi abusivo, ela pode determinar não só a redução da mensalidade atual, mas também a restituição (devolução) dos valores pagos indevidamente, corrigidos monetariamente, referentes aos últimos três anos anteriores ao início da ação.
